相続税は払い過ぎていることがある?更正の請求で還付を受けられるケースと期限
2026年09月30日
「相続税の申告はもう終わったけれど、本当にこの金額で正しかったのだろうか」と感じていませんか。相続税は、特に土地の評価によって税額が大きく変わる税金です。申告を終えた後でも、一定の期間内であれば更正の請求という手続きで、払い過ぎた相続税を取り戻せる場合があります。
この記事の結論
- 更正の請求の期限は、原則として法定申告期限から5年以内
- 遺産分割の確定などの特別な事由があれば、その事由を知った日の翌日から4か月以内に請求できる
- 還付につながりやすいのは、土地評価の補正漏れや債務・葬式費用の計上漏れ
- 請求が認められると、還付金に加えて還付加算金が支払われることがある
更正の請求とは?
更正の請求とは、提出済みの申告書の税額が多すぎた場合に、税務署に正しい税額への訂正を求める手続きです。相続税では、原則として法定申告期限から5年以内であれば請求できます。
請求を受けた税務署は内容を調査し、正当と認めれば税額を減額(更正)して、払い過ぎた相続税を還付します。なお、税額が少なすぎた場合に自分で訂正する手続きは「修正申告」といい、更正の請求とは別のものです。相続税の更正の請求ができる期限
| ケース | 期限 |
|---|---|
| 計算の誤り・評価の誤りなど(通常の更正の請求) | 法定申告期限から5年以内 |
| 未分割だった遺産の分割が確定し、特例の適用などで税額が減る場合 | 分割が確定したことを知った日の翌日から4か月以内 |
| 遺留分侵害額の請求で支払う金額が確定した場合 | 確定を知った日の翌日から4か月以内 |
| 申告後に遺言書が見つかった場合など | その事由を知った日の翌日から4か月以内 |
還付につながりやすい5つのケース
① 土地評価で補正が適用されていない
最も多いのが土地評価の見直しです。不整形地、間口が狭い土地、がけ地、セットバックが必要な土地、広い土地(地積規模の大きな宅地)、都市計画道路の予定地などは、補正によって評価額が下がります。現地確認をせずに路線価と面積だけで評価していると、これらの減額が漏れていることがあります。② 土地の利用区分の判定誤り
自宅と貸家が同じ敷地にある場合や、貸家・アパートの敷地を「貸家建付地」として評価していない場合などです。③ 債務・葬式費用の計上漏れ
亡くなった後に支払った入院費、未払いの固定資産税や住民税、準確定申告で納めた所得税などは債務として差し引けます。通夜・告別式の費用や火葬費用なども葬式費用として控除できます。④ 名義預金などの過大計上
家族名義の預金を「念のため」すべて相続財産に含めていたが、実際には贈与が成立していたものがあるケースです。判断には資金の流れの確認が必要です。⑤ 未分割で特例を使えなかった
申告期限までに遺産分割がまとまらず、小規模宅地等の特例や配偶者の税額軽減を使わずに申告した場合、「申告期限後3年以内の分割見込書」を提出していれば、分割確定後に特例を適用して還付を受けられます。更正の請求の流れ
- 申告書の控えと資料を確認:申告書の控え、土地の図面や評価明細書、遺産分割協議書などを用意します
- 評価の見直し・再計算:現地・役所調査を行い、正しい評価額と税額を計算します
- 更正の請求書を提出:減額の理由と、その根拠となる資料(図面・写真・計算書など)を添付して税務署に提出します
- 税務署の調査・判断:必要に応じて質問や資料提出を求められます
- 還付:認められると、指定口座に還付金が振り込まれます
更正の請求では、税務署が申告内容を改めて確認します。請求した部分以外に誤り(財産の計上漏れなど)が見つかれば、逆に税額が増えることもあり得ます。請求の前に、申告全体を専門家に点検してもらうことをおすすめします。
こんな方は一度見直しをおすすめします
- 相続税の申告から5年以内である
- 土地を複数所有していた、または形のいびつな土地・広い土地があった
- ご自身で申告した、または相続税に詳しくない税理士に依頼した
- 申告期限までに遺産分割がまとまらず、特例を使わずに申告した
還付額のイメージ
例えば、相続税の申告で8,000万円と評価していた自宅以外の土地について、旗竿地であることによる不整形地補正や間口狭小補正を適用し直した結果、評価額が7,200万円に下がったとします。課税価格が800万円減るため、相続税の限界税率が30%の方であれば、約240万円の還付が見込めます(実際の還付額は相続人ごとの取得割合や各種控除によって異なります)。 土地が複数ある場合や、一つひとつの土地の単価が高い城南エリアでは、還付額がさらに大きくなることもあります。更正の請求を依頼するときの費用
更正の請求の報酬は、還付額に応じた成功報酬とする事務所が多く見られます。見直しの結果、還付の見込みがなければ費用がかからない料金体系もあるため、依頼前に確認しましょう。当事務所では、申告書の控えを拝見したうえで、還付の可能性とお見積りを無料でご案内しています。更正の請求と税務調査の関係
相続税の税務調査は、申告から1〜2年後に行われることが多いとされます。更正の請求によって調査が必ず行われるわけではありませんが、根拠資料が不十分だと質問を受けたり、請求が認められなかったりすることがあります。税務調査で指摘されやすい点については相続税の税務調査とは?もご覧ください。まとめ
相続税は「一度申告したら終わり」ではありません。特に目黒区・世田谷区など地価の高いエリアでは、土地評価の見直しだけで還付額が数百万円になることもあります。申告期限から5年以内であれば、申告書の控えをもとに還付の可能性を確認できます。土地評価のポイントは土地の相続税評価額の調べ方、評価を下げる考え方は相続不動産の評価を減らすもご覧ください。参考:国税通則法第23条、相続税法第32条、国税庁「更正の請求の手続」
よくある質問
Q. 相続税の更正の請求は何年前の申告まで可能ですか?
A. 原則として法定申告期限から5年以内です。遺産分割の確定など特別な事由がある場合は、その事由を知った日の翌日から4か月以内にも請求できます。Q. 更正の請求をすると税務調査が入りますか?
A. 税務署は請求内容が正しいかを確認するため、質問や資料提出を求めたり、調査を行ったりすることがあります。根拠資料をしっかり添付することが大切です。Q. 他の税理士が作った申告書でも見直してもらえますか?
A. はい。申告書の控えと評価の資料をお持ちいただければ、還付の可能性を確認できます。
この記事の監修者
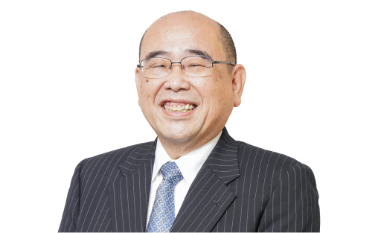
税理士 浅野 和治(相続サポート倶楽部 代表/浅野税務会計事務所)
1970年開業の浅野税務会計事務所を母体に、目黒区・世田谷区・品川区を中心とした相続税申告・相続手続き・生前対策をサポート。累計相談実績10,000件以上。税務調査に備えた書面添付制度の実施率99.9%。
プロフィールを見る
申告書の控えをお持ちいただければ、還付の可能性を無料で診断します。
自由が丘駅から徒歩7分・駐車場あり。初回相談は無料です。
0120-655-841
受付時間 平日9:00~18:00
無料相談を予約する料金表を見る
※本記事は2026年9月30日時点の法令・公表資料に基づいて作成しています。個別の判断は税理士にご相談ください。
相続のお悩みを無料相談でお聞かせください
無料相談受付中
相続のご相談は当相談窓口にお任せください
主な相続手続きのメニュー
相続税申告サポート

相続税申告の要否判定から、税額計算、相続税申告書の作成・提出までをサポートします。
相続手続サポート

面倒な戸籍収集や財産調査、遺産分割協議書の作成をサポートします。
遺言書作成サポート

遺言内容のアドバイスや実際の作成手続を実施します。
よくご覧いただくコンテンツ一覧
目黒区・世田谷区・品川区で
相続・遺言に関する
ご相談は当事務所まで